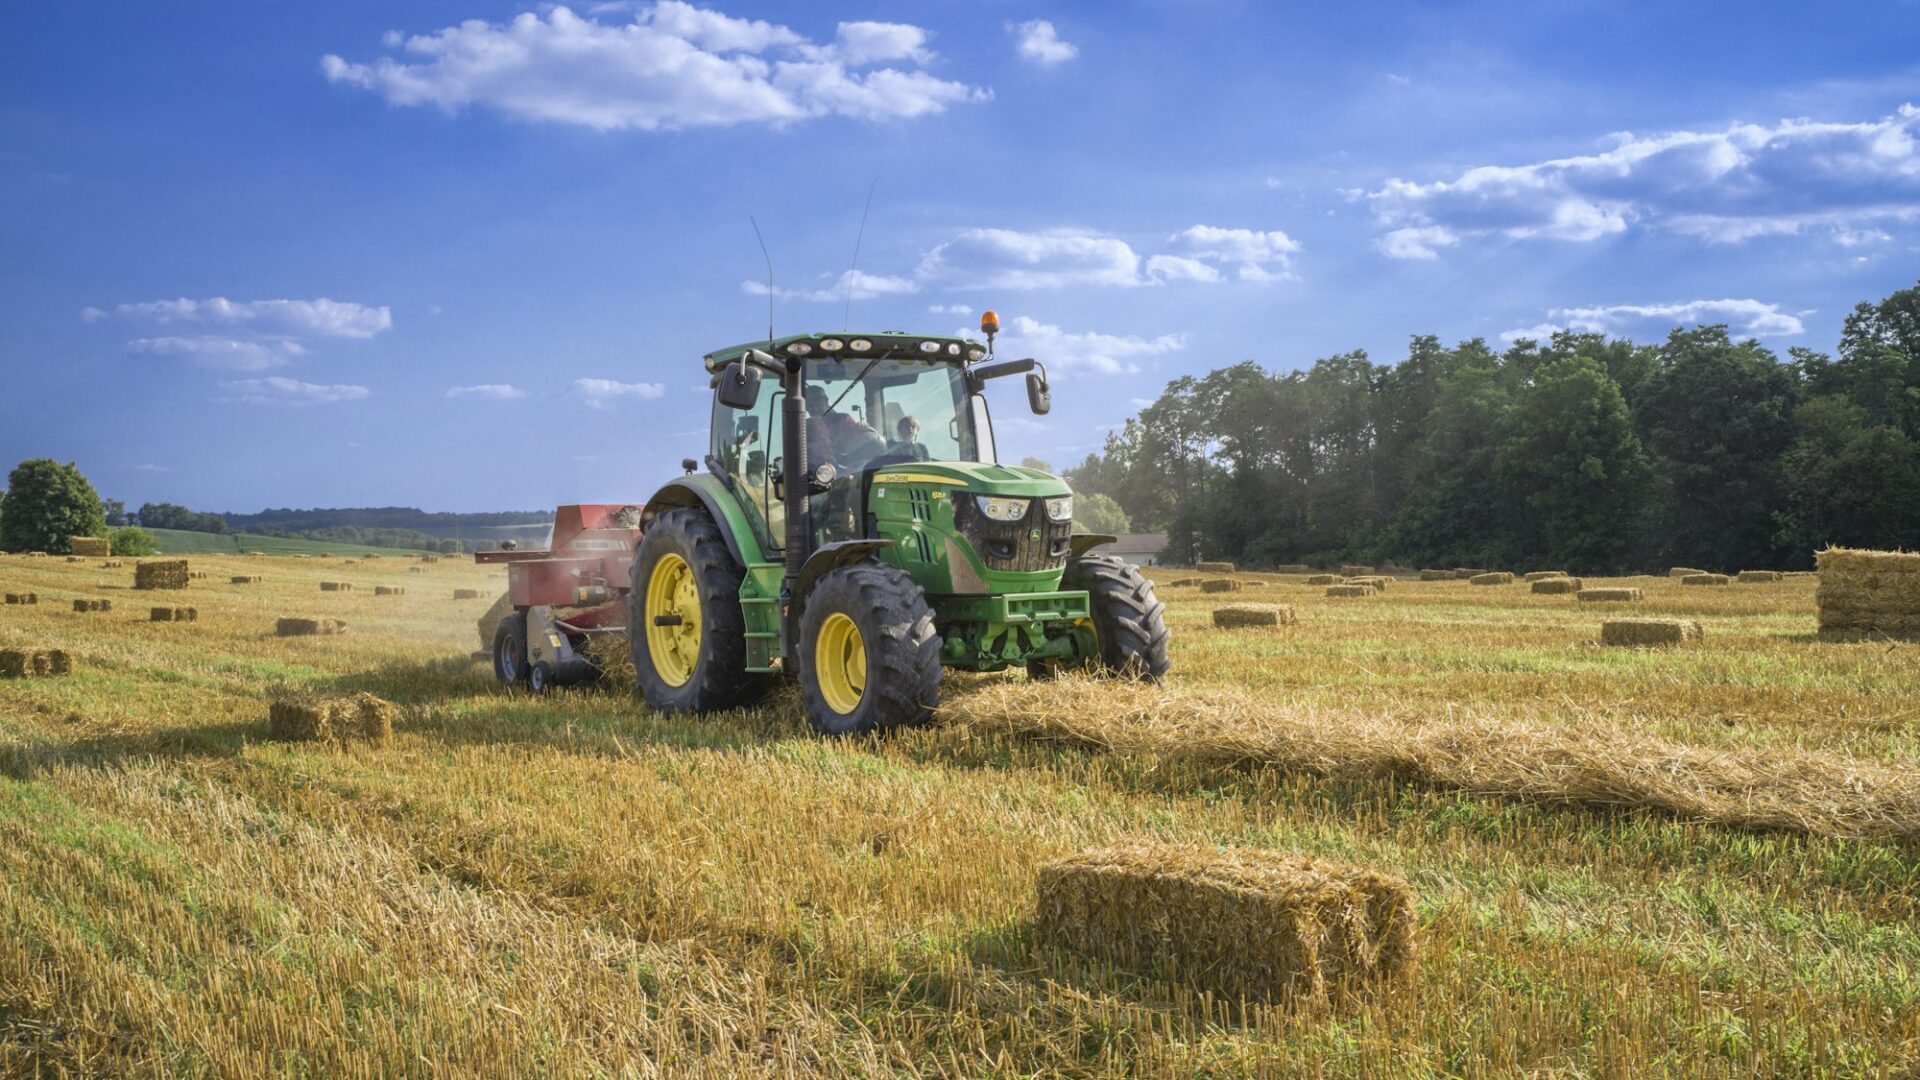
Leasing ciągników rolniczych – nowe i używane, z ratami sezonowymi
Ciągnik rolniczy można wziąć w leasing zarówno jako rolnik ryczałtowy, jak i czynny podatnik VAT – nowy lub używany, często z wpłatą od 0% i ratami dopasowanymi do sezonu. Różnica polega głównie na VAT: VAT-owiec odlicza go z rat, a ryczałtowiec ponosi koszt raty brutto.
W skrócie
- Leasing obejmuje ciągniki każdej klasy mocy – od kompaktowych do ponad 200 KM, nowe i używane.
- Rolnik ryczałtowy nie odlicza VAT z rat, dlatego dla niego liczy się przede wszystkim rata brutto i harmonogram.
- Raty sezonowe, kwartalne lub roczne pozwalają dopasować spłatę do sprzedaży płodów rolnych.
- Typowe dokumenty rolnika: nakaz płatniczy podatku rolnego, numer producenta ARiMR, informacja o areale.
- Broker Avanti Finance porównuje oferty wielu firm leasingowych bezpłatnie dla klienta.
Leasing ciągnika rolniczego – dla kogo to rozwiązanie?
Leasing ciągnika rolniczego to forma finansowania, w której firma leasingowa kupuje traktor od dealera lub sprzedającego, a Ty użytkujesz go w gospodarstwie w zamian za miesięczne, kwartalne lub sezonowe raty. Po zakończeniu umowy możesz wykupić ciągnik za ustaloną wcześniej kwotę i stać się jego właścicielem.
Z leasingu ciągników korzystają przede wszystkim:
- gospodarstwa rodzinne wymieniające wysłużony traktor na nowszy, mocniejszy model,
- rolnicy rozwijający produkcję – dokupujący drugi lub trzeci ciągnik do konkretnych prac (np. lżejszy do paszowozu, mocniejszy do uprawy),
- firmy usługowe dla rolnictwa – usługi koszenia, prasowania, siewu czy transportu płodów rolnych,
- sadownicy i warzywnicy potrzebujący wąskich ciągników sadowniczych,
- firmy komunalne i zarządcy terenów, którzy używają ciągników do utrzymania dróg, odśnieżania i pielęgnacji zieleni.
W praktyce leasing jest dostępny zarówno dla rolników ryczałtowych, jak i rolników będących czynnymi podatnikami VAT, a także dla spółek i jednoosobowych działalności gospodarczych. Różni się jednak efekt ekonomiczny – o tym szerzej w dalszej części.
Jakie ciągniki można wziąć w leasing?
Finansować można praktycznie każdy ciągnik rolniczy dopuszczony do ruchu – od kompaktowych traktorów do 50 KM po ciągniki o mocy kilkuset koni mechanicznych. Wybór mocy zależy od areału, rodzaju upraw i maszyn, które ciągnik będzie obsługiwał.
| Klasa mocy | Typowe zastosowanie | Przykładowe marki i serie |
|---|---|---|
| do ok. 60 KM | sady, szklarnie, prace komunalne, małe gospodarstwa, ładowacz czołowy | Kubota, Zetor, New Holland (serie sadownicze), Deutz-Fahr |
| ok. 60–120 KM | uniwersalny ciągnik w gospodarstwie średniej wielkości, transport, prace polowe | John Deere, Massey Ferguson, Case IH, Zetor, Ursus |
| ok. 120–200 KM | uprawa i siew agregatami, duże przyczepy, prasy wielkogabarytowe | Fendt, Claas, John Deere, New Holland, Valtra |
| powyżej 200 KM | duże gospodarstwa i firmy usługowe, ciężkie agregaty uprawowe | Fendt, John Deere, Case IH, Claas, New Holland |
Leasingiem można objąć także wyposażenie montowane do ciągnika przy zakupie – ładowacz czołowy, przedni TUZ, system prowadzenia GPS czy dodatkowe obciążniki. Jeśli kupujesz w jednym czasie ciągnik i maszyny towarzyszące (pług, agregat, opryskiwacz), często da się je ująć w jednej umowie lub w kilku umowach z tym samym leasingodawcą.
Wybór konkretnego modelu to temat na osobny poradnik – praktyczne kryteria znajdziesz w artykule jak wybrać ciągnik do gospodarstwa.
Ciągnik nowy czy używany w leasingu?
Nowy ciągnik zwykle łatwiej sfinansować na długi okres i z niższą wpłatą – firma leasingowa ma jasną wycenę z faktury dealera i gwarancję producenta. Używany traktor jest tańszy na starcie, ale leasingodawca ocenia jego wiek, motogodziny, stan techniczny i źródło pochodzenia.
- Wiek – wiele firm leasingowych akceptuje ciągniki kilkuletnie, przy czym wiek maszyny na koniec umowy jest zwykle ograniczony (często kilkanaście lat – zależy od leasingodawcy).
- Motogodziny – ważny parametr wyceny; przy wysokim przebiegu leasingodawca może zażądać wyższej wpłaty lub krótszego okresu.
- Sprzedający – zakup od dealera z fakturą VAT jest najprostszy; zakup od rolnika ryczałtowego lub osoby prywatnej też jest możliwy, ale wymaga dodatkowych dokumentów (umowa sprzedaży, potwierdzenie własności).
- Import – ciągniki sprowadzane z Niemiec, Holandii czy Francji można finansować, ale trzeba uwzględnić rejestrację i czas transportu. Przy imporcie warto wcześniej ustalić z leasingodawcą, kto odpowiada za transport, tłumaczenie dokumentów i homologację.
Wskazówka eksperta: przy używanym ciągniku przygotuj zdjęcia licznika motogodzin, tabliczki znamionowej i dowodu rejestracyjnego jeszcze przed złożeniem wniosku. Leasingodawca i tak o nie poprosi, a komplet materiałów skraca analizę o kilka dni – co w sezonie bywa kluczowe.
Rolnik ryczałtowy czy VAT-owiec – co zmienia się w leasingu?
To najważniejsze rozróżnienie przy leasingu ciągnika. Rolnik ryczałtowy to rolnik zwolniony z VAT, który nie wystawia faktur z VAT i nie odlicza podatku naliczonego. Czynny podatnik VAT (tzw. VAT-owiec) rozlicza VAT tak jak przedsiębiorca – odlicza go z faktur zakupowych, w tym z rat leasingowych.
| Kwestia | Rolnik ryczałtowy | Rolnik – czynny podatnik VAT |
|---|---|---|
| VAT od raty | płaci go, ale nie odlicza – realny koszt to rata brutto | odlicza VAT z faktury – realny koszt to rata netto |
| Leasing operacyjny a finansowy | w operacyjnym VAT rozkłada się na raty, w finansowym jest płatny na początku | w finansowym VAT z góry obciąża płynność, ale można go odliczyć |
| Koszty podatkowe | przy samej działalności rolniczej (podatek rolny) rata nie obniża podatku dochodowego | jak u ryczałtowca, chyba że rolnik prowadzi też działalność opodatkowaną PIT/CIT |
| Co jest najważniejsze | wysokość raty brutto i dopasowanie harmonogramu do sprzedaży płodów | wysokość raty netto, płynność i rozliczenie VAT |
Dla rolnika ryczałtowego leasing operacyjny bywa korzystniejszy od finansowego, bo VAT nie musi być zapłacony jednorazowo na starcie – jest rozłożony na całą umowę. Dla rolnika VAT-owca wybór zależy bardziej od tego, kto ma amortyzować ciągnik i czy rolnik prowadzi dodatkowo działalność gospodarczą (np. usługi rolnicze), w której raty mogą stanowić koszt.
Warto wiedzieć: sama działalność rolnicza opodatkowana podatkiem rolnym nie podlega podatkowi dochodowemu, więc argument „rata w kosztach” nie zawsze ma znaczenie. Zupełnie inaczej wygląda to w firmie świadczącej usługi rolnicze jako JDG czy spółka. Szczegóły swojej sytuacji potwierdź z księgowym lub doradcą podatkowym. Szerzej piszemy o tym w artykule rolnik ryczałtowy a leasing.
Raty sezonowe – harmonogram pod rytm gospodarstwa
Raty sezonowe to harmonogram spłat, w którym wysokość lub częstotliwość rat jest dopasowana do momentów, gdy gospodarstwo ma największe wpływy – np. po żniwach, po sprzedaży rzepaku, kukurydzy czy żywca. W pozostałych miesiącach raty są niższe albo nie występują wcale.
Najczęściej spotykane warianty to:
- raty kwartalne lub półroczne zamiast miesięcznych,
- raty roczne płatne w miesiącach pożniwnych,
- harmonogram mieszany – niskie raty miesięczne przez cały rok i wyższe raty w wybranych miesiącach,
- okres karencji na początku umowy, np. gdy ciągnik jest kupowany przed sezonem, a pierwsze wpływy pojawią się dopiero jesienią.
Dostępność i warunki takich harmonogramów zależą od firmy leasingowej i oceny gospodarstwa. Jak to działa w szczegółach, opisujemy w poradniku o sezonowych ratach leasingowych.
Przykładowa kalkulacja leasingu ciągnika
Poniżej przykład wyłącznie ilustracyjny – pokazuje strukturę kosztów, a nie ofertę. Rzeczywista rata zależy od leasingodawcy, oceny gospodarstwa, wieku maszyny i aktualnego kosztu finansowania.
| Parametr (przykład) | Wartość |
|---|---|
| Cena ciągnika netto | 450 000 zł |
| Wpłata własna (10%) | 45 000 zł netto |
| Kwota finansowania | 405 000 zł |
| Okres umowy | 60 miesięcy |
| Wykup | 1% wartości (4 500 zł netto) |
| Orientacyjna rata miesięczna netto | ok. 8 100–8 300 zł (wartość ilustracyjna) |
| Ta sama rata brutto (VAT 23%) | ok. 10 000–10 200 zł |
Co z tego wynika w praktyce? Rolnik VAT-owiec odzyska VAT z każdej faktury, więc jego miesięczne obciążenie to w przybliżeniu kwota netto. Rolnik ryczałtowy ponosi realnie kwotę brutto. Przy harmonogramie sezonowym ta sama kwota finansowania zostałaby rozłożona np. na 5 rat rocznych lub raty kwartalne – suma odsetek byłaby wtedy nieco inna, bo zmienia się tempo spłaty kapitału.
Aby oszacować własny wariant, skorzystaj z kalkulatora leasingu maszyn lub poproś o porównanie ofert w Avanti Finance. Z czego składa się całkowity koszt umowy (opłaty, ubezpieczenie, wykup), wyjaśnia przewodnik ile naprawdę kosztuje leasing.
Warunki leasingu ciągnika – typowe zakresy
- Wpłata własna: najczęściej od 0% do 30% wartości netto; w wielu przypadkach możliwy jest wkład od 0%, decyzja należy jednak do firmy leasingowej.
- Okres umowy: zwykle 24–84 miesiące; przy leasingu operacyjnym trzeba spełnić warunek minimalnego okresu (co najmniej 40% normatywnego okresu amortyzacji – zależnie od grupy KŚT).
- Wykup: ustalany w umowie, często symboliczny (np. 1%) lub wyższy, jeśli chcesz obniżyć ratę.
- Ubezpieczenie: ciągnik musi mieć OC (jako pojazd) i zazwyczaj AC lub ubezpieczenie maszynowe – możesz je kupić przez leasingodawcę lub samodzielnie, jeśli umowa na to pozwala.
- Rejestracja: ciągnik rejestruje się na firmę leasingową jako właściciela, a Ty jesteś wpisany jako użytkownik.
Dokumenty rolnika do leasingu ciągnika
Lista dokumentów zależy od formy działalności, kwoty i leasingodawcy. Dla rolnika indywidualnego najczęściej potrzebne są:
- dowód osobisty i numer PESEL,
- nakaz płatniczy podatku rolnego (aktualny),
- numer producenta rolnego nadany przez ARiMR (numer identyfikacyjny gospodarstwa),
- informacja o areale – własnym i dzierżawionym (np. wypis z ewidencji gruntów, umowy dzierżawy),
- ewentualnie wniosek o dopłaty bezpośrednie lub decyzja o ich przyznaniu,
- przy większych kwotach – informacje o produkcji i sprzedaży (np. umowy kontraktacyjne, faktury sprzedaży płodów, zaświadczenia z mleczarni),
- oferta lub faktura proforma na ciągnik.
Firmy rolnicze prowadzone jako JDG lub spółka przedstawiają dodatkowo dokumenty finansowe, np. KPiR, bilans lub rachunek zysków i strat. Nowo założone firmy usługowe mogą liczyć na nieco inne podejście – leasingodawca oceni wtedy doświadczenie właściciela i ewentualne zabezpieczenia.
Uwaga: jeśli planujesz wnioskować o dofinansowanie ciągnika z programów krajowych lub unijnych (np. obsługiwanych przez ARiMR), sprawdź w regulaminie danego naboru, czy leasing jest dopuszczalną formą finansowania i na jakich warunkach. Zasady różnią się między programami, a podpisanie umowy przed złożeniem wniosku może wykluczyć dofinansowanie.
Jak wygląda leasing ciągnika krok po kroku?
- Wybór ciągnika i oferta od sprzedawcy Uzgadniasz z dealerem model, wyposażenie i cenę. Prosisz o ofertę lub fakturę proforma.
- Porównanie ofert leasingu Broker zbiera propozycje od kilku firm leasingowych – z różną wpłatą, okresem i harmonogramem rat (także sezonowym).
- Wniosek i dokumenty Składasz wniosek z dokumentami gospodarstwa. Przy niższych kwotach analiza bywa uproszczona.
- Decyzja i umowa Firma leasingowa wydaje decyzję. Po akceptacji podpisujesz umowę – coraz częściej również zdalnie.
- Zakup, rejestracja i odbiór Leasingodawca płaci sprzedawcy, ciągnik jest rejestrowany i ubezpieczany, a Ty odbierasz go z protokołem.
- Spłata i wykup Płacisz raty według harmonogramu, a po zakończeniu umowy wykupujesz ciągnik na własność.
Leasing operacyjny czy finansowy przy ciągniku?
Leasing operacyjny to umowa, w której ciągnik pozostaje w bilansie firmy leasingowej, a korzystający płaci raty powiększone o VAT. Leasing finansowy to umowa, w której to korzystający amortyzuje ciągnik, a cały VAT od jego wartości płaci na początku umowy. W rolnictwie wybór między nimi rzadko wynika z optymalizacji podatku dochodowego – częściej z płynności i rozliczenia VAT.
- Operacyjny – zwykle wygodniejszy dla rolnika ryczałtowego, bo VAT nie obciąża budżetu jednorazowo; wymaga zachowania minimalnego okresu umowy.
- Finansowy – bywa wybierany przez firmy usługowe i większe gospodarstwa VAT-owskie, które chcą amortyzować ciągnik u siebie; VAT płacony z góry jest odliczany w najbliższej deklaracji.
- Firma usługowa (JDG, spółka) – tu znaczenie ma już podatek dochodowy: w operacyjnym raty w części kapitałowej i odsetkowej są kosztem, w finansowym kosztem są odsetki i odpisy amortyzacyjne.
Ostateczny wybór warto skonsultować z księgowym, który zna strukturę przychodów gospodarstwa.
Ubezpieczenie, serwis i eksploatacja ciągnika w leasingu
Ciągnik w leasingu jest własnością firmy leasingowej, dlatego umowa nakłada na korzystającego obowiązki związane z jego utrzymaniem. Zazwyczaj obejmują one regularne przeglądy (szczególnie w okresie gwarancji), ubezpieczenie OC i AC lub od wszystkich ryzyk oraz zgłaszanie szkód w określonym terminie.
W praktyce warto zwrócić uwagę na trzy kwestie. Po pierwsze, czy polisa obejmuje pracę w polu i ryzyka typowe dla rolnictwa, np. pożar podczas żniw czy uszkodzenie przez ciało obce. Po drugie, czy możesz używać ciągnika do usług dla innych gospodarstw – niektóre umowy wymagają zgłoszenia takiej działalności. Po trzecie, kto ponosi koszt serwisu gwarancyjnego i czy dealer ma punkt serwisowy w rozsądnej odległości od gospodarstwa.
Najczęstsze błędy przy leasingu ciągnika
- Harmonogram „jak dla firmy” – równe raty miesięczne przy gospodarstwie z jednym dużym wpływem rocznie mogą zachwiać płynnością w okresie przednówka.
- Pominięcie VAT w rachunku – rolnik ryczałtowy porównujący raty netto różnych ofert nie widzi realnego obciążenia.
- Zbyt krótki okres przy dużej kwocie – wysoka rata może utrudnić kolejne inwestycje, np. leasing przyczepy czy prasy.
- Podpisanie umowy przed sprawdzeniem regulaminu dotacji – może zamknąć drogę do dofinansowania.
- Brak porównania ofert – różnice w opłatach dodatkowych, ubezpieczeniu i elastyczności harmonogramu bywają między leasingodawcami znaczące.
Dlaczego leasing ciągnika przez brokera Avanti Finance?
Avanti Finance to niezależny broker leasingowy z Krakowa, działający od 2014 roku i obsługujący firmy oraz gospodarstwa w całej Polsce. Współpracujemy z największymi firmami leasingowymi w kraju, dlatego jedno zapytanie pozwala porównać kilka ofert – zarówno pod kątem raty, jak i elastyczności harmonogramu.
W rolnictwie liczy się zwłaszcza dopasowanie harmonogramu do sprzedaży płodów i znajomość specyfiki rolników ryczałtowych. Opisaliśmy to szczegółowo na stronie leasing dla rolnictwa w Avanti Finance. Jeśli oprócz ciągnika finansujesz inne maszyny, zajrzyj też do oferty leasingu maszyn i urządzeń. Masz już ofertę z innego źródła? Możesz ją przesłać do bezpłatnej weryfikacji oferty leasingowej.
Jeśli Twoje gospodarstwo planuje szerszą modernizację, sprawdź również stronę o leasingu kombajnów oraz przegląd finansowania w branży rolnictwo.
Najczęstsze pytania
Czy rolnik ryczałtowy może wziąć ciągnik w leasing?
Tak, rolnik ryczałtowy może korzystać z leasingu ciągnika. Nie odlicza jednak VAT z rat, więc jego realnym kosztem jest rata brutto. Często korzystniejszy jest dla niego leasing operacyjny, w którym VAT rozkłada się na całą umowę.
Jakie dokumenty są potrzebne do leasingu ciągnika dla rolnika?
Zwykle potrzebne są: dowód osobisty, nakaz płatniczy podatku rolnego, numer producenta rolnego z ARiMR, informacja o areale (własnym i dzierżawionym) oraz oferta na ciągnik. Przy wyższych kwotach leasingodawca może poprosić o wniosek o dopłaty lub dokumenty sprzedaży płodów.
Czy można wziąć ciągnik w leasing bez wpłaty własnej?
W wielu przypadkach jest to możliwe – wkład własny może wynosić od 0%. Decyzja należy do firmy leasingowej i zależy m.in. od historii gospodarstwa, wartości ciągnika i jego wieku. Wyższa wpłata zwykle obniża ratę i ułatwia akceptację.
Co to są raty sezonowe w leasingu ciągnika?
Raty sezonowe to harmonogram, w którym spłaty są skoncentrowane w miesiącach największych wpływów gospodarstwa, np. po żniwach. Mogą mieć formę rat kwartalnych, półrocznych, rocznych lub harmonogramu mieszanego. Dostępność zależy od leasingodawcy.
Jak stary może być używany ciągnik w leasingu?
Wiele firm leasingowych finansuje ciągniki kilkuletnie, a limit wieku liczony jest zwykle na koniec umowy. Konkretne granice różnią się między leasingodawcami. Oprócz wieku liczą się motogodziny, stan techniczny i źródło zakupu.
Czy rata za ciągnik jest kosztem uzyskania przychodu dla rolnika?
Jeśli prowadzisz wyłącznie działalność rolniczą opodatkowaną podatkiem rolnym, nie płacisz podatku dochodowego, więc zaliczenie raty do kosztów nie ma znaczenia podatkowego. Inaczej jest w firmie usługowej prowadzonej jako JDG lub spółka. Swoją sytuację warto potwierdzić z księgowym.
Na ile lat można wziąć ciągnik w leasing?
Typowy okres leasingu ciągnika to 24–84 miesiące. W leasingu operacyjnym umowa musi trwać co najmniej 40% normatywnego okresu amortyzacji, zależnego od grupy KŚT. Dłuższy okres oznacza niższą ratę, ale wyższy łączny koszt.
Czy można połączyć leasing ciągnika z dotacją?
Czasem tak, ale zależy to od regulaminu konkretnego naboru – część programów dopuszcza leasing, inne nie lub tylko na określonych warunkach. Przed podpisaniem umowy leasingowej sprawdź zasady naboru, bo kolejność działań może mieć znaczenie dla dofinansowania.
Czy w leasing można wziąć ciągnik razem z ładowaczem i maszynami?
Tak, ładowacz czołowy, przedni TUZ czy system GPS montowane przy zakupie zwykle wchodzą do wartości przedmiotu leasingu. Maszyny towarzyszące, np. pług lub opryskiwacz, można ująć w tej samej lub osobnych umowach z jednym leasingodawcą.
Opracowanie: zespół ekspertów Avanti Finance
Niezależny broker leasingowy z Krakowa, działający od 2014 r. Treść ma charakter informacyjny – kwestie podatkowe skonsultuj z księgowym, a wiążące warunki finansowania ustali doradca.
Zobacz też
Leasing fotowoltaiki i magazynów energii dla firm
Jak sfinansować instalację PV, magazyn energii, pompę ciepła lub ładowarki EV w leasingu i kiedy rata może się pokryć z oszczędności.
Sprawdź warunki
Leasing dźwigów i żurawi – wieżowe, samojezdne i HDS
Jak sfinansować żuraw wieżowy, samojezdny, minidźwig lub HDS na podwoziu – warunki leasingu, dozór UDT, przykładowa kalkulacja i proces.
Sprawdź warunki
Leasing maszyn poligraficznych – offset, druk cyfrowy, plotery UV
Jak sfinansować maszynę offsetową, cyfrową, ploter UV lub sprzęt introligatorski w leasingu – koszty klików, maszyny używane i przykładowa kalkulacja.
Sprawdź warunkiPorównamy dla Ciebie oferty wielu firm leasingowych
Zostaw numer telefonu – doradca Avanti Finance oddzwoni, dopyta o maszynę i przygotuje zestawienie ofert. Bez zobowiązań.
- Maszyny nowe i używane, z Polski i z zagranicy
- Wpłata własna od 0% w wielu przypadkach
- JDG, spółki, rolnicy i nowe firmy